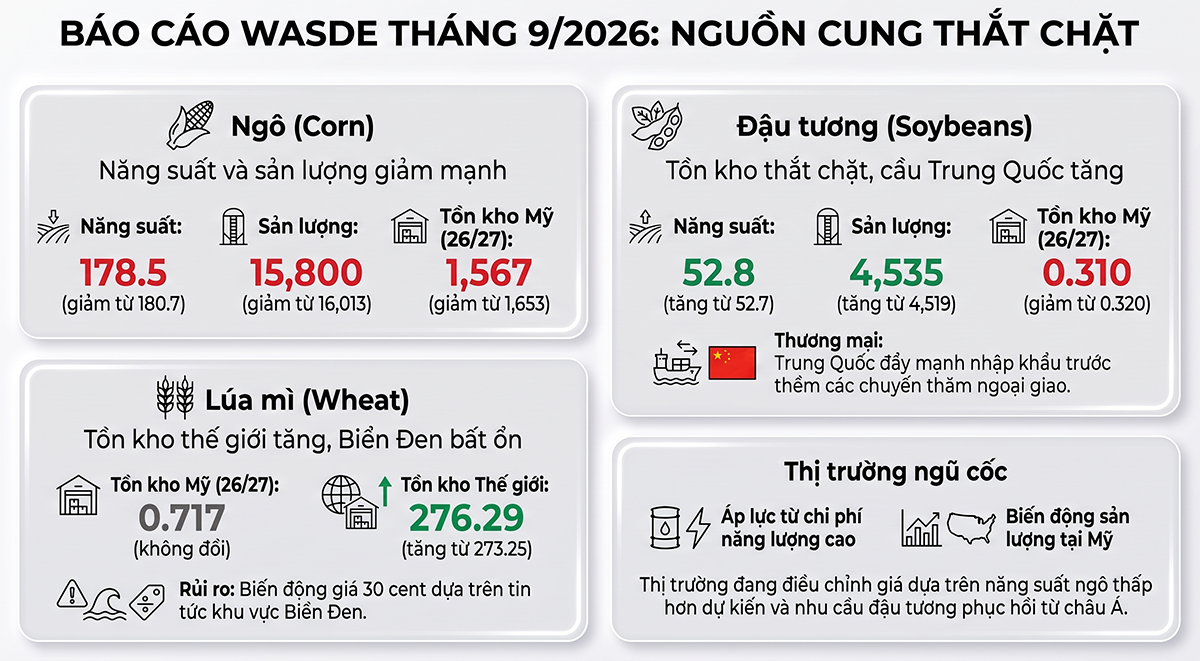
Báo cáo WASDE tháng 9/2026 của USDA cho thấy triển vọng cung cầu phân hóa giữa bắp, đậu nành và lúa mì. Thị trường đặc biệt chú ý đến điều chỉnh năng suất bắp, sản lượng đậu nành và phản ứng bán mạnh của các quỹ đối với đậu nành sau báo cáo.
Bắp: USDA hạ năng suất và tồn kho
USDA giảm năng suất bắp Mỹ niên vụ 2026/27 từ 180,7 xuống 178,5 giạ/mẫu, đưa sản lượng xuống 15,80 tỷ giạ (≈401,3 triệu tấn), thấp hơn đáng kể so với vụ trước. Tồn kho cuối vụ được cắt từ 1,653 xuống 1,567 tỷ giạ (≈39,8 triệu tấn).
Tuy nhiên, mức năng suất mới gần với kỳ vọng thị trường nên tác động tăng giá không quá mạnh. Trong giai đoạn đầu thu hoạch, thị trường sẽ tập trung kiểm chứng năng suất thực tế tại đồng ruộng.
Đậu nành: sản lượng tăng nhưng xuất khẩu hỗ trợ cân đối
Trái với bắp, USDA nâng năng suất đậu nành từ 52,7 lên 52,8 giạ/mẫu, đưa sản lượng lên 4,535 tỷ giạ (≈123,4 triệu tấn). Tuy nhiên, dự báo xuất khẩu được nâng lên 1,685 tỷ giạ (≈45,9 triệu tấn), giúp tồn kho cuối vụ giảm từ 320 xuống 310 triệu giạ (≈8,4 triệu tấn).
Nhu cầu Trung Quốc tiếp tục là yếu tố then chốt. USDA giữ dự báo nhập khẩu đậu nành của Trung Quốc ở 115 triệu tấn, trong khi thị trường ghi nhận các giao dịch mua đậu nành Mỹ mới trước thời điểm công bố WASDE.
Lúa mì: nguồn cung thế giới tăng
Cân đối lúa mì Mỹ gần như không thay đổi, với sản lượng 1,531 tỷ giạ, xuất khẩu 775 triệu giạ và tồn kho cuối vụ 717 triệu giạ (≈19,5 triệu tấn).
Trong khi đó, sản lượng lúa mì thế giới được nâng lên 822,43 triệu tấn, khiến tồn kho cuối vụ tăng lên 276,29 triệu tấn. Nguồn cung Australia, Argentina và Ukraine được cải thiện, tiếp tục tạo áp lực cạnh tranh trên thị trường xuất khẩu.
Quỹ giảm mạnh vị thế đậu nành
Dữ liệu StoneX cho thấy trong phiên 11/9 – ngày công bố WASDE, Managed Money mua thêm 5.000 hợp đồng bắp, nâng vị thế mua ròng lên 412.459 hợp đồng. Ngược lại, quỹ bán ròng 26.000 hợp đồng đậu nành, đưa vị thế xuống 245.258 hợp đồng; dầu đậu nành giảm 9.000 hợp đồng và CBOT wheat giảm 4.000 hợp đồng.
Phản ứng giá cũng phản ánh sự phân hóa: đậu nành giảm 35,75 cent/giạ, lúa mì CBOT giảm 16 cent, trong khi bắp chỉ giảm 3,5 cent/giạ.
Điểm cần theo dõi
Trong thời gian tới, thị trường sẽ tập trung vào năng suất thực tế của bắp khi thu hoạch, tốc độ mua hàng của Trung Quốc đối với đậu nành Mỹ, biên lợi nhuận crush – nhu cầu khô dầu, cùng với nguồn cung và xuất khẩu lúa mì từ khu vực Biển Đen. Đặc biệt, diễn biến vị thế của các quỹ sẽ là yếu tố quan trọng quyết định mức độ biến động của CBOT trong giai đoạn sau WASDE.
www.qdfeed.com
Chi tiết báo cáo tại đây