Thị trường ngũ cốc CBOT khởi đầu tuần với diễn biến phân hóa. Bắp và đậu nành phục hồi, được hỗ trợ bởi hoạt động mua kỹ thuật và nhu cầu xuất khẩu, trong khi lúa mì tiếp tục giảm. Sau WASDE tháng 9, thị trường chuyển trọng tâm sang tốc độ xuất khẩu, diễn biến mùa vụ và tình hình nguồn cung toàn cầu.
BẮP: TỒN KHO GIẢM, GIÁ PHỤC HỒI
Giá bắp kỳ hạn tháng 12 tăng 3 cent, lên 5,3325 USD/bushel, trong khi kỳ hạn tháng 3/2027 tăng 2,5 cent lên 5,48 USD/bushel.
Báo cáo WASDE tháng 9 đã hạ năng suất bắp Mỹ xuống 178,5 bushel/acre, giảm 2,2 bushel so với tháng 8, đúng với kỳ vọng thị trường. Với sản lượng khoảng 15,8 tỷ bushel (400,7 triệu tấn), nguồn cung vẫn ở mức rất lớn nhưng thấp hơn dự báo trước đó. Đáng chú ý, tồn kho cuối vụ 2026/27 được USDA giảm từ 1,653 tỷ xuống 1,567 tỷ bushel (39,8 triệu tấn).
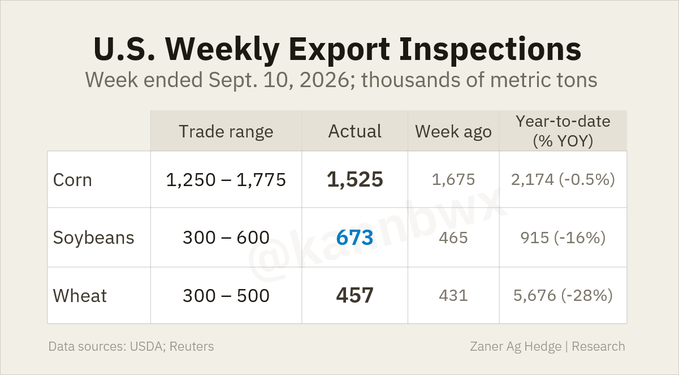
Xuất khẩu tiếp tục duy trì tốc độ khá. Kiểm định xuất khẩu tuần kết thúc ngày 10/9 đạt 60,1 triệu bushel (1,53 triệu tấn), giảm khoảng 9% so với tuần trước nhưng nằm trong vùng dự báo của thị trường. Mexico, Hàn Quốc, Nhật Bản, Colombia và Indonesia là năm thị trường lớn nhất. Lũy kế niên vụ 2026/27 đạt 85,6 triệu bushel (2,17 triệu tấn), chỉ thấp hơn nhẹ so với cùng kỳ.
Vị thế đầu cơ vẫn là yếu tố cần lưu ý. Managed money đã giảm 5.891 hợp đồng khỏi mức mua ròng kỷ lục, nhưng vẫn còn 425.171 hợp đồng mua ròng bắp. Điều này tạo nền tảng hỗ trợ khi giá tăng, song cũng khiến thị trường nhạy cảm với hoạt động chốt lời.
Tại Nam Mỹ, Brazil đã gieo trồng 22% diện tích bắp vụ đầu 2026/27, nhanh hơn đáng kể mức 17% cùng kỳ năm trước. Argentina cũng được Rosario Grains Exchange nâng dự báo sản lượng lên 67,5–70,5 triệu tấn, cho thấy nguồn cung Nam Mỹ tiếp tục dồi dào.
ĐẬU NÀNH: XUẤT KHẨU TĂNG MẠNH, TRUNG QUỐC LÀ TÂM ĐIỂM
Giá đậu nành kỳ hạn tháng 11 tăng 7,75 cent, lên 13,0425 USD/bushel, còn kỳ hạn tháng 1/2027 tăng 8,25 cent lên 13,2025 USD/bushel. Giá khô dầu đậu nành kỳ hạn tháng 10 tăng khoảng 1%, trong khi dầu đậu nành tăng gần 0,75%.
Động lực nổi bật nhất đến từ xuất khẩu. Kiểm định đậu nành Mỹ tuần kết thúc ngày 10/9 đạt 24,7 triệu bushel (khoảng 672.000 tấn), tăng gần 45% so với tuần trước và vượt toàn bộ khoảng dự báo của thị trường. Trung Quốc, Nhật Bản, Indonesia, Ai Cập và Bangladesh là các điểm đến lớn nhất. Tuy nhiên, lũy kế kiểm định niên vụ 2026/27 mới đạt 33,6 triệu bushel (khoảng 914.000 tấn), thấp hơn 16% so với cùng kỳ.
Báo cáo WASDE tháng 9 nâng năng suất đậu nành lên 52,8 bushel/acre, cao hơn kỳ vọng và tạo sản lượng kỷ lục 4,535 tỷ bushel (123,45 triệu tấn). Tồn kho cuối vụ được giảm 10 triệu bushel xuống 310 triệu bushel (8,44 triệu tấn), nhưng nguồn cung vẫn tương đối dồi dào.
Trung Quốc tiếp tục là biến số quan trọng. Ước tính nước này đã mua gần 13 triệu tấn đậu nành Mỹ trong tổng số 25 triệu tấn cam kết hồi tháng 10 năm ngoái. Thị trường kỳ vọng nhu cầu Trung Quốc sẽ tiếp tục tăng trước chuyến thăm Washington của Chủ tịch Tập Cận Bình ngày 24/9.
Thị trường chờ báo cáo NOPA với dự báo sản lượng ép đậu nành tháng 8 khoảng 211,55 triệu bushel (5,76 triệu tấn). Nếu đạt mức này, đây sẽ là sản lượng ép tháng 8 cao nhất lịch sử, dù thấp hơn mức 216,64 triệu bushel của tháng 7.
LÚA MÌ: NGUỒN CUNG NGA–UKRAINE GIẢM NHƯNG GIÁ VẪN YẾU
Lúa mì tiếp tục chịu áp lực. Giá lúa mì Chicago kỳ hạn tháng 12 giảm 3,25 cent, xuống 7,22 USD/bushel, trong khi giá lúa Kansas City HRW cùng kỳ hạn giảm 6 cent xuống 7,925 USD/bushel.
USDA giữ nguyên sản lượng lúa mì Mỹ ở 1,531 tỷ bushel (41,67 triệu tấn), mức thấp nhất kể từ năm 1970. Tồn kho cuối vụ 2026/27 cũng giữ ở 717 triệu bushel (19,51 triệu tấn).
Kiểm định xuất khẩu tuần kết thúc ngày 10/9 đạt 16,8 triệu bushel (khoảng 457.000 tấn), tăng 6% so với tuần trước và nằm gần phía trên của khoảng dự báo. Nhật Bản, Mexico, Philippines, Thái Lan và Việt Nam là năm thị trường lớn nhất. Tuy nhiên, lũy kế niên vụ mới đạt 208,5 triệu bushel (5,67 triệu tấn), giảm khoảng 28% so với cùng kỳ.
Nguồn cung Biển Đen tiếp tục là điểm đáng chú ý. USDA đã hạ dự báo xuất khẩu lúa mì Nga niên vụ 2026/27 xuống 43 triệu tấn, giảm 3 triệu tấn; xuất khẩu Ukraine giảm 1 triệu tấn xuống 12,5 triệu tấn. Tổng xuất khẩu Nga và Ukraine được điều chỉnh giảm 4 triệu tấn xuống 55,5 triệu tấn.
Tuy nhiên, nguồn cung Ukraine có dấu hiệu cải thiện. APK-Inform nâng dự báo sản lượng lúa mì Ukraine 2026/27 lên khoảng 918,6 triệu bushel (25,0 triệu tấn), tăng 10,6% so với dự báo trước. Xuất khẩu được dự báo khoảng 385,8 triệu bushel (10,5 triệu tấn).
Vị thế quỹ cũng cho thấy thị trường lúa mì đã giảm đáng kể trạng thái mua tại Chicago. Managed money giảm 10.392 hợp đồng, còn 4.262 hợp đồng mua ròng, trong khi tại Kansas City, vị thế mua ròng tăng lên 51.248 hợp đồng.
www.qdfeed.com