Báo cáo Cung cầu Nông sản Thế giới (WASDE) tháng 10/2026 do Bộ Nông nghiệp Mỹ (USDA) công bố ngày 09/10 tạo cú sốc giảm giá cho thị trường bắp. Tồn kho bắp cuối vụ 2026/27 của Mỹ được nâng 282 triệu giạ lên 1,849 tỷ giạ, cao hơn dự báo trung bình của giới phân tích 179 triệu giạ. Hợp đồng bắp tháng 12 trên sàn CBOT giảm 20,5 cent (-4,1%) xuống 479,75 cent/giạ ngay trong phiên. Điều chỉnh với đậu nành và lúa mì nhỏ hơn nhiều: khô đậu tăng 2,2%, lúa mì Chicago giảm 1,8%.
Bắp: tồn kho Mỹ và thế giới vượt dự báo
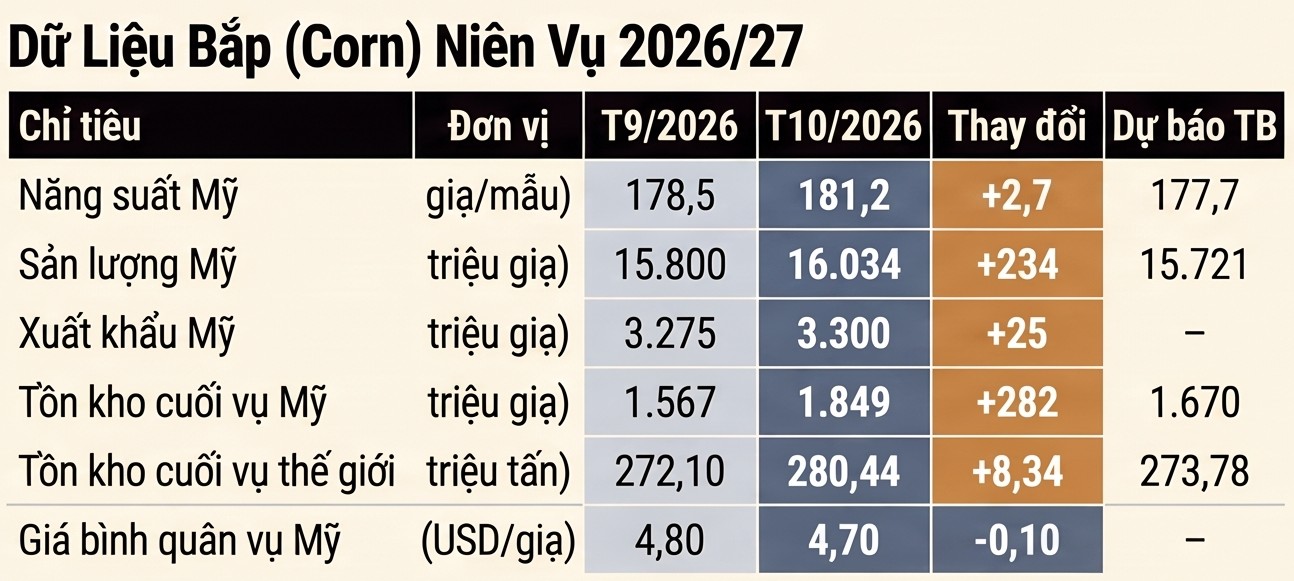
USDA nâng năng suất bắp Mỹ thêm 2,7 giạ/mẫu Anh lên 181,2 giạ/mẫu, cao hơn mức 177,7 mà thị trường kỳ vọng. Diện tích thu hoạch giữ nguyên 88,5 triệu mẫu, nên sản lượng tăng 234 triệu giạ lên 16,03 tỷ giạ.
Yếu tố thứ hai đến từ tồn kho đầu vụ. Theo báo cáo Tồn kho Ngũ cốc Quý công bố ngày 30/9, tồn kho đầu vụ 2026/27 được nâng 173 triệu giạ lên 2,095 tỷ giạ. Tổng nguồn cung vì thế tăng 407 triệu giạ lên 18,15 tỷ giạ.
Nhu cầu được nâng ở mọi hạng mục nhưng không theo kịp nguồn cung. Thức ăn chăn nuôi và tồn dư tăng 50 triệu giạ lên 6,0 tỷ giạ; ethanol tăng 50 triệu lên 5,65 tỷ; xuất khẩu tăng 25 triệu lên 3,3 tỷ giạ. Tổng sử dụng chỉ tăng 125 triệu giạ, khiến tồn kho cuối vụ tăng 282 triệu lên 1,849 tỷ giạ. Tỷ lệ tồn kho/sử dụng lên 11,3% từ 9,7%, giá bình quân vụ giảm 0,10 USD xuống 4,70 USD/giạ.
Trên bình diện toàn cầu, tồn kho bắp cuối vụ tăng 8,34 triệu tấn lên 280,44 triệu tấn, vượt cả mức dự báo cao nhất (279,82 triệu tấn). Phần tăng chủ yếu đến từ Mỹ và Argentina. Ngược lại, sản lượng ngoài Mỹ bị hạ tại EU, Philippines và Mexico. Sản lượng bắp EU giảm 2,6 triệu tấn xuống 48 triệu tấn, trong đó Pháp dự kiến thấp hơn 38% so với năm trước.
Nhóm đậu: sản lượng đậu nành Mỹ lập kỷ lục, dầu cọ thắt chặt
Năng suất đậu nành Mỹ được nâng 0,3 giạ/mẫu lên 53,1 giạ/mẫu, đưa sản lượng lên 4,562 tỷ giạ (+27 triệu giạ). Con số này vượt mức kỷ lục cũ 4,465 tỷ giạ của năm 2021. Tuy nhiên, tồn kho đầu vụ bị hạ 10 triệu giạ xuống 315 triệu, nên tổng nguồn cung chỉ tăng 17 triệu lên 4,902 tỷ giạ.
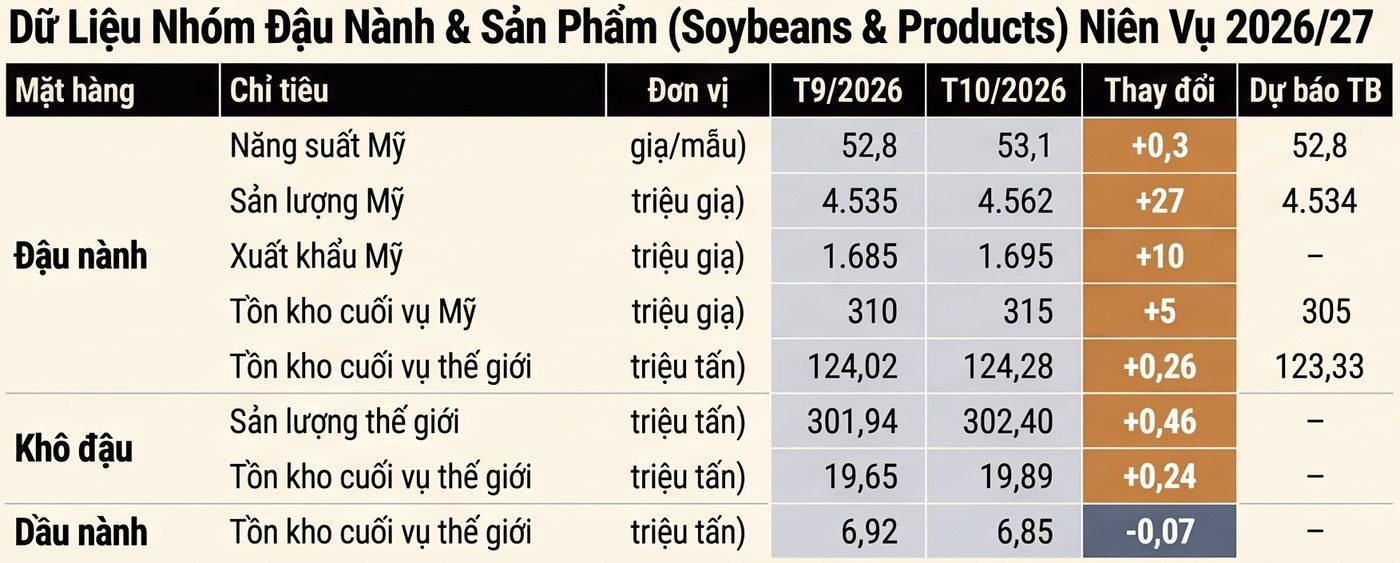
Xuất khẩu được nâng 10 triệu giạ lên 1,695 tỷ giạ, trong khi ép dầu giữ nguyên 2,78 tỷ giạ. Tồn kho cuối vụ tăng 5 triệu lên 315 triệu giạ, cao hơn mức dự báo 305 triệu nhưng vẫn nằm trong biên độ kỳ vọng. Tỷ lệ tồn kho/sử dụng ở mức 6,9%. USDA giữ nguyên giá đậu nành bình quân vụ ở 12,00 USD/giạ.
Sản lượng đậu nành thế giới tăng 0,35 triệu tấn lên 442,70 triệu tấn nhờ Mỹ, bù cho mức giảm tại Ấn Độ và EU. Tồn kho cuối vụ toàn cầu nhích 0,26 triệu tấn lên 124,28 triệu tấn. Sản lượng Brazil và Argentina giữ nguyên ở 186 và 50 triệu tấn.
Với khô đậu, sản lượng thế giới tăng 0,46 triệu tấn lên 302,40 triệu tấn do Argentina và Thái Lan ép nhiều hơn. Xuất khẩu toàn cầu tăng 0,61 triệu tấn lên 90,05 triệu tấn; tồn kho cuối vụ tăng 0,24 triệu tấn lên 19,89 triệu tấn.
Điểm hỗ trợ đáng chú ý nằm ở dầu thực vật. USDA hạ sản lượng dầu cọ Indonesia 2,2 triệu tấn xuống 45 triệu tấn do khô hạn kéo dài. Sản lượng dầu cọ toàn cầu dự kiến giảm 2,5 triệu tấn so với vụ trước, đưa tồn kho xuống mức thấp nhất kể từ 2017/18. Tồn kho dầu nành thế giới cũng giảm 0,07 triệu tấn xuống 6,85 triệu tấn.
Lúa mì: Mỹ dư cung hơn, thương mại toàn cầu thu hẹp
Sản lượng lúa mì Mỹ được ước đạt 1,534 tỷ giạ (+3 triệu), do năng suất tăng lên 48,1 giạ/mẫu bù cho diện tích thu hoạch giảm còn 31,9 triệu mẫu. Dù vậy, đây vẫn là vụ lúa mì nhỏ nhất của Mỹ kể từ năm 1970.
Xuất khẩu bị cắt 25 triệu giạ xuống 750 triệu giạ. Mức giảm lớn nhất thuộc về lúa mì đỏ cứng vụ đông (HRW), loại đang kém cạnh tranh do giá cao hơn đáng kể so với năm trước. Tồn kho cuối vụ tăng 23 triệu lên 740 triệu giạ, cao hơn dự báo 721 triệu nhưng vẫn thấp hơn 20% so với năm trước. Giá bình quân vụ giảm 0,10 USD xuống 6,30 USD/giạ.
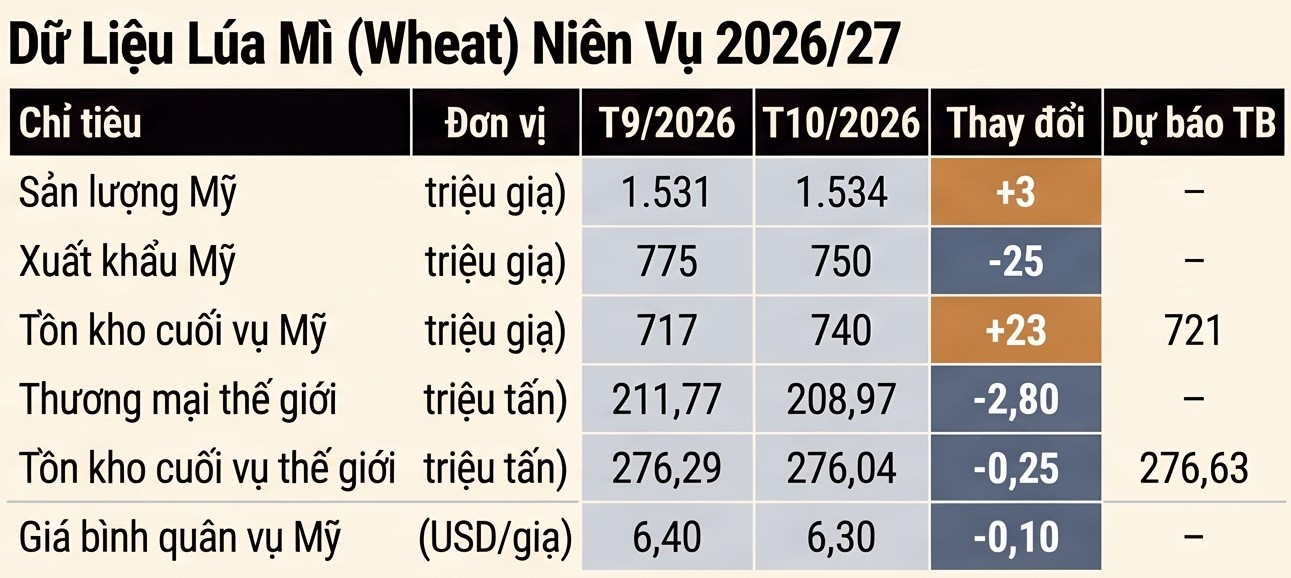
Trên thị trường thế giới, sản lượng gần như không đổi ở 822,39 triệu tấn. EU bị hạ 0,8 triệu tấn xuống 133 triệu tấn, chủ yếu do Đức; Canada và Thổ Nhĩ Kỳ cùng được nâng 0,5 triệu tấn. Tiêu thụ toàn cầu tăng 1,15 triệu tấn lên 827,9 triệu tấn, chủ yếu từ nhu cầu thức ăn chăn nuôi tại Trung Quốc và EU.
Thương mại lúa mì thế giới giảm 2,8 triệu tấn xuống 209 triệu tấn. Xuất khẩu của Nga bị hạ 3 triệu tấn xuống 40 triệu tấn, thấp nhất trong 5 năm, do xung đột tại Biển Đen làm gián đoạn vận chuyển. Argentina và Canada được nâng xuất khẩu nhưng không bù đủ. Tồn kho cuối vụ toàn cầu giảm nhẹ 0,25 triệu tấn xuống 276,04 triệu tấn, thấp hơn dự báo 276,63 triệu tấn.
Phản ứng thị trường và vị thế quỹ
Bắp dẫn đầu đà giảm trên CBOT trong phiên 09/10, kéo theo lúa mì, trong khi nhóm đậu giữ được sắc xanh. Theo ước tính của StoneX, các quỹ đầu cơ bán ròng mạnh ở bắp và đậu nành ngay trong ngày báo cáo được công bố.
| Hợp đồng | Giá chốt 09/10 | Thay đổi | Vị thế ròng của quỹ (HĐ) | Thay đổi trong ngày (HĐ) |
| Bắp T12/26 (cent/giạ) | 479,75 | -20,50 (-4,1%) | +236.839 | -75.000 |
| Đậu nành T11/26 (cent/giạ) | 1.292,00 | +4,50 (+0,3%) | +220.066 | -28.000 |
| Khô đậu T12/26 (USD/tấn ngắn) | 365,6 | +8,0 (+2,2%) | +207.301 | -3.000 |
| Dầu nành T12/26 (cent/pound) | 68,02 | +0,10 (+0,1%) | +86.518 | +3.000 |
| Lúa mì Chicago T12/26 (cent/giạ) | 671,00 | -12,25 (-1,8%) | -42.830 | -7.000 |
| Lúa mì Kansas T12/26 (cent/giạ) | 719,25 | -17,00 (-2,3%) | +17.253 | -3.000 |
Vị thế mua ròng của quỹ trong bắp đã giảm từ khoảng 389.000 hợp đồng hôm 09/9 xuống còn khoảng 237.000 hợp đồng, tương đương mức giảm gần 40% trong một tháng. Ở lúa mì Chicago, vị thế bán ròng mở rộng lên 42.830 hợp đồng, mức sâu nhất trong 30 ngày. Khô đậu là mặt hàng duy nhất tăng mạnh trong phiên dù quỹ vẫn bán ròng nhẹ.
www.qdfeed.com
(Nguồn: USDA WASDE tháng 10/2026; giá chốt sàn CBOT phiên 09/10/2026; vị thế quỹ theo ước tính của StoneX; dự báo trung bình theo khảo sát giới phân tích ngày 07/10/2026.)